全球资本正在为美国国债支付一笔前所未有的溢价。
这笔溢价,对应的是美国财政信用被重新定价后的风险补偿。资本涌入美债,押注的不是5%以上的票息,而是美国能否在债务螺旋失控前找到出路。
赌局有两个结局。
一个是用通胀稀释和金融抑制慢慢消化债务,攥着高票息,吃穿无忧。另一个远比“违约”沉重:全球资产定价的锚被拔掉,运行八十年的美元秩序就此终结。
拍卖现场的价格信号
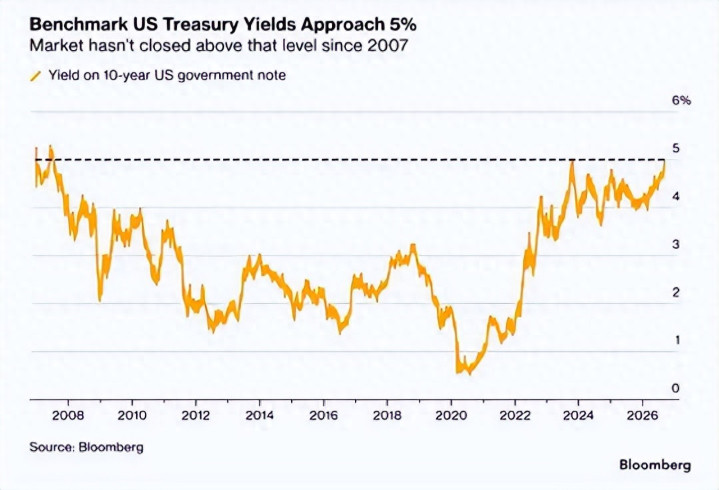
近期一场130亿美元的20年期国债拍卖,得标收益率5.420%,较上次跳升21.6个基点,突破2023年10月的5.245%,为该品种重新发行以来最高。
投标倍数2.57倍看似不低,结构却裂开了。
间接投标者获配比例从62.93%骤降至52.47%,一级交易商被迫承接16.85%,前次为12.49%。
30年期美债收益率已连续41个交易日维持在5%以上,创2007年以来最长纪录。买家还在,要求的风险补偿越来越厚。
财政数学越来越难看
2026财年,联邦净利息支出预计达1.0万亿美元,占GDP的3.3%,打破1991年的历史高点。
利息占联邦收入比重升至18.6%,同样刷新纪录。未来十年,利息支付总额将达16.2万亿美元。
每天,财政部要拿出28亿美元付息,到2036年升至59亿美元。
过去五年以0.5%到1%成本发行的国债陆续到期,再融资必须接受4%以上利率。
可交易国债平均利率已升至3.48%,比五年前高出逾2个百分点。即便不再新增赤字,存量债务滚动本身就足以推高利息负担。
买家在换座位
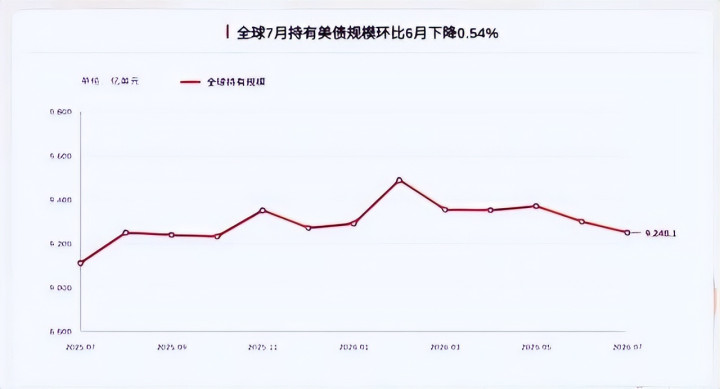
7月TIC数据显示,海外投资者持有美债规模环比减少504亿美元至9.25万亿。
日本减持128亿,中国减持154亿至6180亿,创2008年以来新低。英国逆势增持584亿至9983亿的历史新高。
伦敦、卢森堡、开曼这些金融枢纽的持仓变化,混合了央行储备、资管再平衡和对冲基金杠杆。
巴克莱指出,私人投资者目前持有约73%的美债市场,十年前约50%。
官方机构对价格不敏感,私人买家却高度关注回报。后者成为主要承接力量,财政部就必须提供更高收益率。
10年期美债期限溢价从0.46%上行至0.8%,成为长端收益率走高的核心因素。
石油美元的地基在开裂
海湾国家以美元计价石油、持有美债,换取美国安全保障,这套安排正在松动。
中东85%的原油销往亚洲,沙特对华石油出口已是对美出口的四倍以上。
受制裁的俄罗斯和伊朗石油已在美元体系外交易,合计约占全球供应14%。
央行用黄金投票
欧洲央行报告显示,截至2025年底,黄金在全球央行储备中占比从20%升至27%,美债从25%降至22%。
这是黄金自1996年以来首次超越美债,成为全球官方储备第一大资产。84%的受访央行认为,未来五年黄金占比还将上升。
IMF预测,到2031年美国联邦政府总债务将达GDP的142%。
回到那场5.42%的拍卖。全球资本赌的是美国能找到出路,但赔率正在变得不划算。
聚丰策略提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯
推荐资讯